건강보험료가 월급에서 매달 빠져나가는 건 알겠는데,
그 금액이 어떻게 정해지는지 모르는 분이 많습니다.
급여명세서에 적힌 숫자를 그대로 믿기 전에 계산 기준을 알아야 더 내고 있는지 확인할 수 있습니다.
결론부터 말하면,
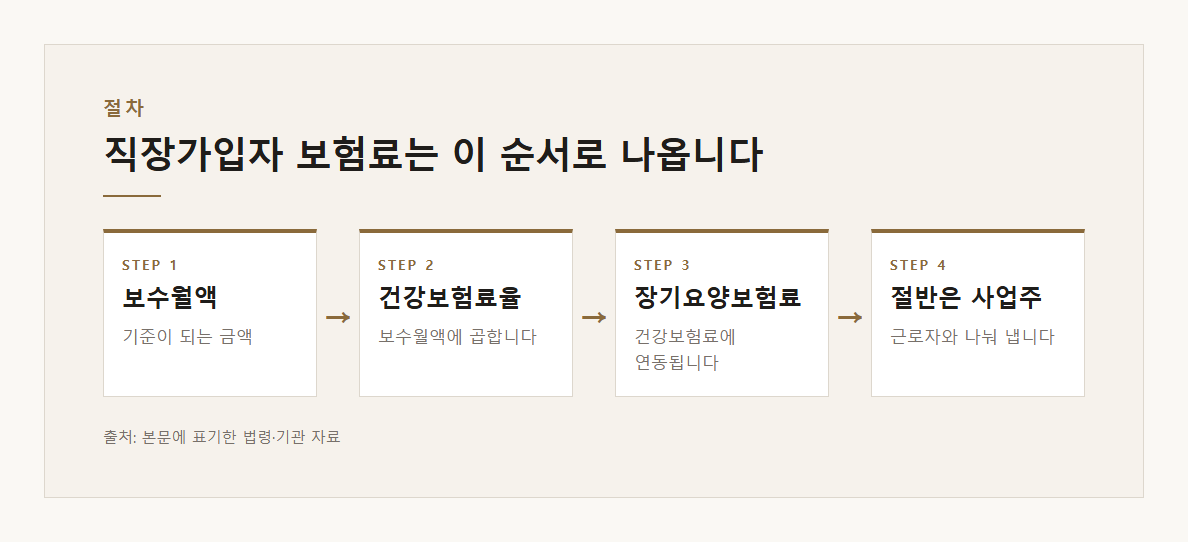
직장가입자 건강보험료는 보수월액의 3.595%입니다.
여기에 장기요양보험료가 건강보험료의 13.14%만큼 추가로 붙습니다.
>> 건강보험료는 내 월급에서 정해진 비율만큼 떼이는 구조입니다.
>> 기준이 되는 금액만 알면 계산은 간단합니다.
2026년 9월 20일 정정: 이 글은 처음에 국민연금 기준소득월액 상한(659만원)을 건강보험료의 상한으로 잘못 설명했습니다. 해당 부분을 바로잡았습니다.
건강보험료, 무엇을 기준으로 계산되나
건강보험료는 보수월액에 보험료율을 곱해서 계산합니다.
보수월액이란 그 달에 받은 급여에서 비과세 항목을 뺀 금액입니다.
식대처럼 비과세로 처리되는 항목은 보수월액에서 빠집니다.
자료에서 확인된 기준은 다음과 같습니다.
- 건강보험료율: 총 7.19% (근로자 3.595% / 사업주 3.595%)
- 장기요양보험료: 건강보험료의 13.14%
- (참고) 국민연금 기준소득월액 상한 659만원 / 하한 41만원 — 건강보험이 아니라 국민연금에 적용되는 값입니다
근로자는 전체 건강보험료의 절반인 3.595%를 부담합니다.
사업주가 나머지 절반을 냅니다.
장기요양보험료도 건강보험료에 비례해서 붙는데,
이것도 근로자와 사업주가 나눠 냅니다.
2026년 요율 — 국민연금 인상이 건강보험에도 영향을 줍니다
2026년부터 국민연금 요율이 9%에서 9.5%로 올랐습니다.
이 인상이 건강보험료에도 간접적으로 영향을 미칩니다.
기준소득월액이 같으면 건강보험료율은 그대로지만,
4대보험 전체 부담은 늘어납니다.
- 국민연금: 전체 9.5% / 근로자 4.75%
- 건강보험: 전체 7.19% / 근로자 3.595%
- 장기요양보험: 건강보험료의 13.14% / 근로자 건강보험료의 6.57%
- 고용보험: 전체 0.9% / 근로자 0.9%
근로자 부담을 모두 합치면 월급의 약 9.72%가 4대보험으로 나갑니다.
소득세는 여기에 포함되지 않은 별도 금액입니다.
659만원은 국민연금 상한입니다 — 건강보험과 헷갈리지 마세요
급여명세서를 보다 보면 "상한 659만원"이라는 숫자를 만납니다.
이 값은 국민연금의 기준소득월액 상한입니다.
2026년 7월부터 2027년 6월까지 적용됩니다.
건강보험료의 상한이 아닙니다.
| 구분 | 금액 |
|---|---|
| 상한 | 659만원 |
| 하한 | 41만원 |
월 소득이 659만원을 넘으면 더 늘지 않는 것은 국민연금 보험료입니다(근로자 부담 월 최대 313,025원).
식대 비과세 240만원을 가정하면 연봉 약 8,148만원부터 이 상한에 걸립니다.
건강보험료는 이 구간을 넘어서도 보수월액에 비례해 계속 늘어납니다.
건강보험에도 보험료 상한이 있지만 별도 고시로 정하는 훨씬 높은 금액이라,
대부분의 직장인에게는 해당하지 않습니다.
연봉별로 매달 얼마나 더 내나
2026년 국민연금 인상으로 4대보험 전체 부담이 늘었습니다.
건강보험료 자체의 요율은 그대로지만,
국민연금 인상분이 기준소득월액에 반영되면서 건강보험료도 함께 오릅니다.
| 연봉 | 국민연금 증가 | 건보·장기요양 증가 | 월 합계 |
|---|---|---|---|
| 4,000만원 | +7,833원 | 약 +1,983원 | 약 9,800원 |
| 6,000만원 | +12,000원 | 약 +3,000원 | 약 15,000원 |
연봉이 오를수록 상한 전까지는 부담도 비례해서 커집니다.
4,000만원 기준으로 보면 국민연금이 7,833원 오르고,
건강보험과 장기요양이 약 1,983원 올라 월 합계 약 9,800원을 더 냅니다.
내 연봉으로 정확히 확인하려면 아래 계산기를 쓰세요.
4대보험 계산기
https://calc.dailyhappyinfo.com/tools/insurance4?utm_source=naver&utm_medium=post&utm_campaign=blog0831_insurance4
사람들이 착각하는 지점
건강보험료 계산에서 흔히 놓치는 부분이 세 가지 있습니다.
첫째, 식대 비과세가 빠진 금액이 기준입니다.
연봉 4,000만원이면 식대 비과세 240만원을 뺀 3,760만원이 기준소득월액의 바탕이 됩니다.
급여명세서에서 비과세 항목이 제대로 잡혀 있는지 확인하지 않으면,
실제보다 높은 금액으로 보험료를 낼 수 있습니다.
둘째, 장기요양보험료를 따로 봐야 합니다.
건강보험료만 보면 3.595%지만,
장기요양보험료가 건강보험료의 13.14%만큼 추가됩니다.
실제로는 건강보험료의 1.1314배가 빠져나갑니다.
셋째, 국민연금 상한과 헷갈리기 쉽다는 점입니다.
월 659만원에서 멈추는 것은 국민연금입니다.
건강보험료는 연봉이 오르면 같은 비율로 계속 오릅니다.
[체크]
- 급여명세서에서 건강보험료가 보수월액의 3.595%로 떼이고 있는가
- 식대 등 비과세 항목이 급여에 제대로 반영됐는가
- 장기요양보험료가 건강보험료의 13.14%로 계산됐는가
그래서 어떻게 해야 하나
건강보험료율 자체는 개인이 바꿀 수 없습니다.
하지만 기준이 되는 금액을 정확히 아는 것만으로도 더 내는 상황을 막을 수 있습니다.
① 급여명세서에서 비과세 항목을 확인합니다.
식대가 비과세로 잡혀 있는지,
보수월액이 실제 과세 대상 금액과 맞는지 봅니다.
비과세 항목이 누락되면 그만큼 보험료를 더 내는 셈입니다.
② 연금저축·IRP 세액공제로 돌려받습니다.
보험료율은 못 바꾸지만,
연금저축과 IRP에 연 900만원까지 납입하면 세액공제를 받을 수 있습니다.
총급여 5,500만원 이하면 16.5%,
초과하면 13.2%가 공제됩니다.
900만원을 채우면 최대 148만 5천원을 환급받습니다.
③ 연봉이 오르면 건강보험료도 같이 오른다는 점을 감안합니다.
연봉 약 8,148만원(월 659만원)에서 멈추는 것은 국민연금뿐입니다.
건강보험료와 장기요양보험료는 그 위 구간에서도 보수월액에 비례해 늘어납니다.
!! 급여명세서에서 비과세 항목이 빠져 있으면 그만큼 보험료를 더 내고 있는 겁니다.
자주 묻는 질문
Q. 건강보험료는 월급의 몇 퍼센트인가요?
직장가입자는 보수월액의 3.595%입니다.
사업주가 같은 금액을 부담해서 전체로는 7.19%가 됩니다.
Q. 장기요양보험료는 어떻게 계산하나요?
건강보험료의 13.14%입니다.
건강보험료가 10만원이면 장기요양보험료는 13,140원이 붙습니다.
Q. 기준소득월액이 뭔가요?
국민연금 보험료를 계산하는 기준 금액입니다.
상한 659만원과 하한 41만원이 적용됩니다.
건강보험은 이와 별도로 보수월액을 기준으로 계산합니다.
Q. 연봉이 올라도 건강보험료가 안 오르는 구간이 있나요?
월 659만원(연봉 약 8,148만원)에서 멈추는 것은 국민연금입니다.
건강보험료의 상한은 별도 고시로 정하는 훨씬 높은 금액이라,
일반적인 연봉 구간에서는 건강보험료가 계속 비례해 오릅니다.
마무리
건강보험료는 보수월액의 3.595%가 근로자 부담입니다.
장기요양보험료가 13.14% 추가되고,
659만원 상한은 건강보험이 아니라 국민연금에 적용되는 값입니다.
비과세 항목이 제대로 반영됐는지 확인하는 것이 더 내지 않는 첫걸음입니다.
정확한 금액은 급여명세서와 국민연금공단 1355에서 확인하세요.
4대보험 계산기
https://calc.dailyhappyinfo.com/tools/insurance4?utm_source=naver&utm_medium=post&utm_campaign=blog0831_insurance4
※ 이 글의 계산은 식대 비과세 월 20만원을 가정한 근사치입니다. 실제 공제액은 급여 구성에 따라 다르며, 정확한 금액은 급여명세서와 국민연금공단 1355에서 확인하시기 바랍니다.
[출처]
- 국민연금공단 | https://www.nps.or.kr/
- 국민건강보험공단 | https://www.nhis.or.kr/
- 국세청 홈택스 | https://www.hometax.go.kr/